Qué cambió la Ley 546 de 2026 en Panamá
Una de las principales novedades de este año en Panamá está directamente relacionada con los bienes raíces: se trata de la Ley 546 de 2026. Mediante esta ley, aprobada el 31 de agosto del corriente año, el gobierno elimina el impuesto de transferencia de bienes inmuebles sobre los primeros USD 120.000. El beneficio solo aplica si la propiedad es nueva y si es el primer inmueble que adquiere la persona o la pareja.
Con esta medida, el presidente José Raúl Mulino da un paso más hacia lograr su objetivo: incentivar el surgimiento de nuevos desarrollos inmobiliarios y beneficiar a la industria de la construcción.
ITBI o Impuesto de Transferencia de Bienes Inmuebles: definición y aplicación en Panamá
Entre la teoría y la práctica: Quién debe pagar ITBI y quién lo paga realmente
ITBI son las siglas de Impuesto de Transferencia de Bienes Inmuebles, el cual se paga cuando se vende una propiedad. Por definición, toda venta inmobiliaria implica una transferencia, ya que la titularidad debe transferirse al nuevo propietario o propietarios, y esto debe verse debidamente reflejado en los registros públicos.
Aunque este impuesto corre por cuenta del vendedor, suele sumarse al precio final, lo que encarece la operación. En algunos casos, de manera indirecta, los compradores pueden terminar pagando el ITBI.
¿ITBI, impuesto anual a la propiedad o impuesto a las ganancias de capital?
Hay acciones en la vida de una persona o en la actividad de una empresa que disparan una obligación tributaria (vender acciones, vender una obra de arte, percibir ingresos, recibir una herencia, etcétera). La transferencia de la titularidad de un inmueble entra en esta categoría.
Para entender la exención del ITBI en Panamá y cómo puede afectar su inversión y/o su portafolio, conviene tener presente que este es solo uno de los muchos impuestos involucrados. La tributación no termina al momento de la transferencia; allí recién comienza. Estos son tres tipos de tributación que están o pueden estar vinculados a los bienes raíces:
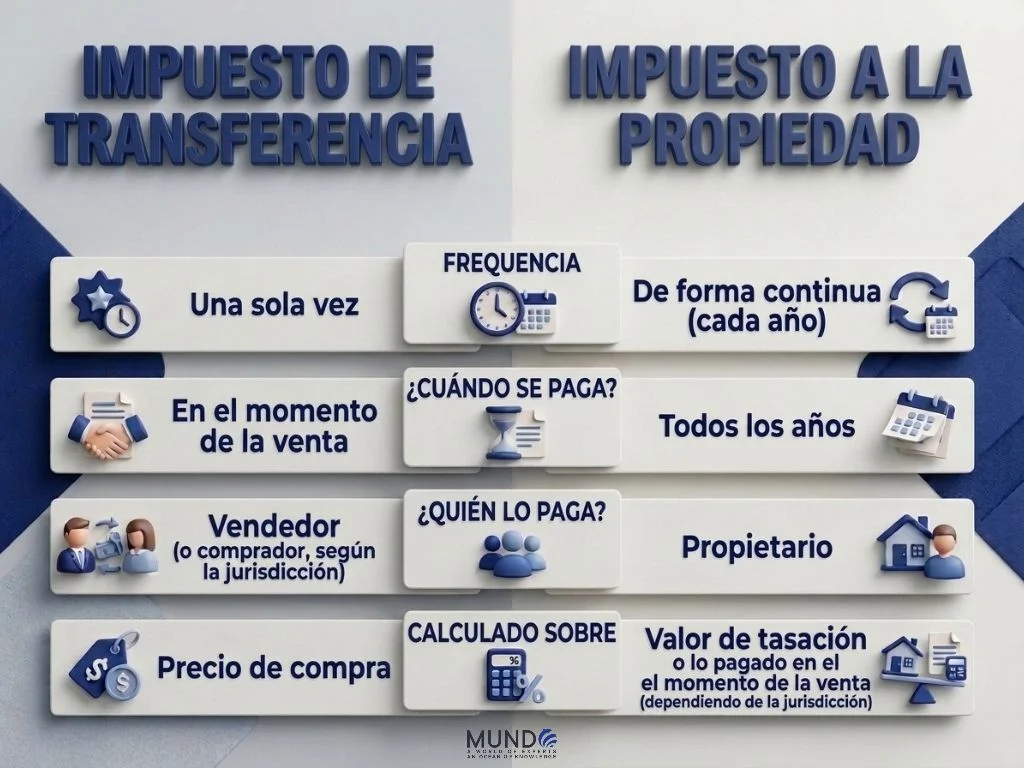
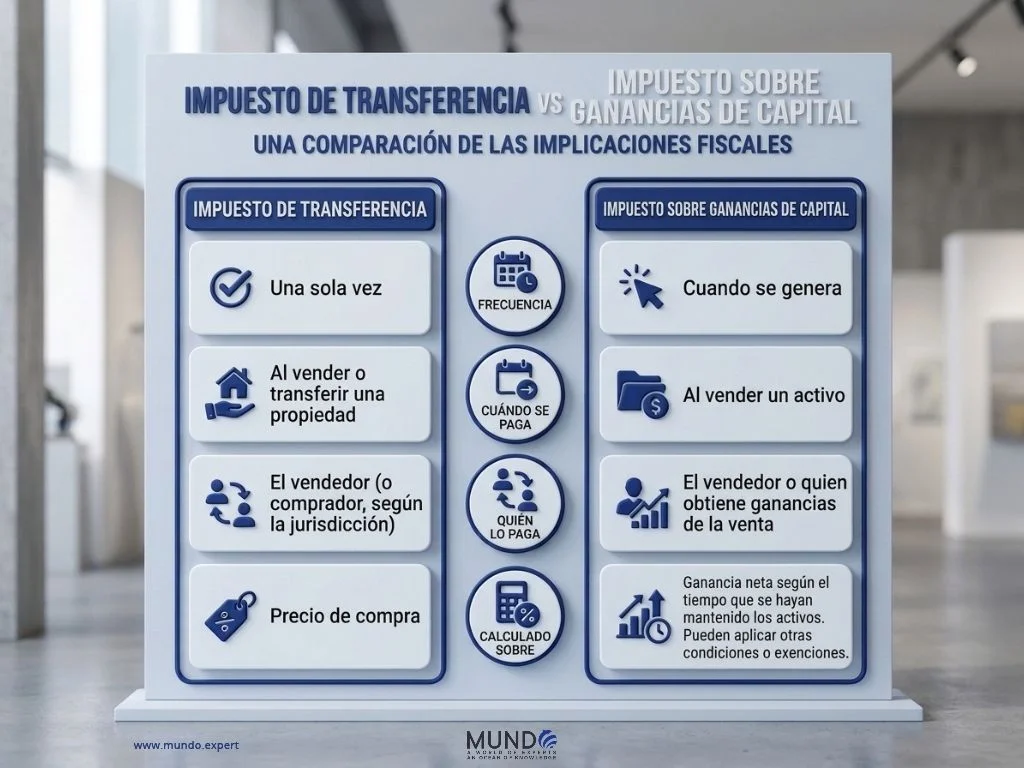
ITBI o impuesto de transferencia: como se explicó más arriba, lo paga el vendedor al transferir el inmueble a un nuevo propietario.
Impuesto a la propiedad: no se dispara con la compra, sino con la tenencia de bienes inmuebles. Debe ser pagado de manera continua (cada año) por cualquier persona que sea propietaria de un terreno, apartamento, condominio, casa, etc. En Panamá, el impuesto a la propiedad es menor para la residencia principal de la persona/familia, es decir, para el inmueble que se usa para vivir. Si además se tienen otras residencias o inmuebles con fines comerciales, estos impuestos serán mayores.
Para residencias principales, las tasas oscilan entre 0,5% y 0,7%, mientras que para las propiedades secundarias van del 0,6% al 1%.
Impuesto a las ganancias de capital: aunque también se dispara con la venta de un inmueble, la esencia de este impuesto es distinta. A diferencia del impuesto de transferencia, las ganancias de capital se calculan sobre la ganancia neta y no sobre el valor de la propiedad (deben deducirse los gastos y el costo previo del inmueble).
A riesgo de simplificar un tema muy complejo, proponemos la siguiente forma de pensarlo: si una persona vende una propiedad por USD 150.000 y la compró por USD 120.000, su ganancia es de solo USD 30.000. Si la hubiera comprado por USD 90.000, su ganancia sería mayor.
El impuesto a las ganancias de capital se aplica no solo a los bienes raíces, sino a cualquier activo que se venda, como valores, criptomonedas, metales preciosos, obras de arte, objetos de colección y otros.
Qué cambios acarrea la Ley 546 de 2026: exención del ITBI en Panamá
La exención del ITBI: valor exento e ITBI aplicado sobre el excedente
La Ley 546 de 2026 fue aprobada el 31 de agosto y establece una exención del impuesto de transferencia sobre inmuebles nuevos de hasta USD 120.000 de valor. Si la propiedad es más cara, se aplican distintas tasas sobre la porción de la base imponible que exceda la cantidad base. Se aplican tarifas reducidas si la propiedad no excede los USD 200,000 en su valor total.
Impuesto de transferencia sobre inmuebles nuevos en Panamá, 2026 (post Ley 546)
|
Tasas aplicadas sobre la porción de la base imponible que exceda la cantidad base |
|
|
Hasta USD 120,000 |
Exento |
|
Desde USD 120,000 a USD 130,000 |
0.50% |
|
Desde USD 130,000 a USD 150,000 |
1.00% |
|
Desde USD 150,000 a USD 170,000 |
1.40% |
|
Desde USD 170,000 a USD 190,000 |
1.60% |
|
Desde USD 190,000 a USD 200,000* |
1.80% |
*Estas tasas reducidas aplican cuando el valor de la propiedad no supera los USD 200.000.
La exención del ITBI no es para todos: en qué condiciones aplica
Vivienda nueva y primera compra
El presidente Mulino fue muy claro respecto de la Ley 546 y su propósito a largo plazo. La exención aplica bajo dos condiciones específicas: el inmueble debe ser una nueva construcción y debe ser la primera adquisición inmobiliaria del comprador. De este modo, el gobierno incentiva la construcción y facilita el acceso a la primera vivienda a familias de clase media.
El plazo cuenta desde que se emite el permiso de ocupación
La ley establece que los inmuebles nuevos, desde el momento en que la nueva norma entró en vigor, pueden beneficiarse de lo dispuesto en el artículo 4 de la Ley 106 de 1974, incluso cuando el permiso de ocupación se haya emitido antes de esa fecha, siempre que la venta se realice dentro de los 30 meses siguientes a la fecha de emisión del permiso de ocupación. Todas las operaciones realizadas antes de la entrada en vigor de la ley se regirán por las disposiciones vigentes al momento.
¿Qué significa esto para un comprador extranjero o un solicitante de residencia?
En la práctica, se beneficiarán de la Ley 546 los compradores particulares (locales o extranjeros) y los inversionistas que compren su primera vivienda en Panamá. La misma ayudará a reducir el costo total de la operación y a estimular la compra de inmuebles, específicamente en el mercado de inmuebles recién construidos y a estrenar.
La Ley 546 en línea con las recientes modificaciones al programa de Inversionista Calificado
También en 2026, el gobierno anunció una actualización clave de la Visa de Inversionista Calificado, cuya vía más popular y accesible son los bienes raíces. Esta modificación también favorece al sector de la construcción, ya que establece una inversión mínima menor para quienes solicitan la residencia permanente mediante bienes raíces a estrenar.
Para mayor claridad: la inversión mínima en inmuebles nuevos no cambió; lo que se hizo fue crear dos niveles y aumentar el mínimo para propiedades de reventa, que ahora es de USD 500.000.
Así, el programa de Inversionista Calificado con los nuevos estándares queda de la siguiente manera:
|
Inversión mínima estipulada |
Qué cambió y qué no |
|
|
Propiedad nueva |
USD 300,000 |
El mínimo se mantiene |
|
Propiedad en reventa |
USD 500,000 |
El mínimo aumenta |
|
Mercado de valores |
USD 500,000 |
El mínimo se mantiene |
|
Plazo fijo |
USD 750,000 |
El mínimo se mantiene |
Cambios para el sector inmobiliario
Ambas medidas, la Ley 546 de 2026 y la modificación del programa de Inversionista Calificado, apuntan al mismo objetivo: fomentar la construcción en Panamá. Favorecen a un segmento específico de la industria inmobiliaria, el de la construcción, impulsando así el desarrollo de nuevos proyectos, la creación de empleo y la actividad económica relacionada.
Descargo de responsabilidad: la información en este artículo se publica únicamente con fines informativos generales. Mundo no brinda asesoría fiscal; por lo tanto, todo aquel que contrate un servicio de Mundo es responsable de cumplir sus obligaciones tributarias. Este artículo no constituye asesoría fiscal ni legal. Antes de vender o comprar bienes raíces, consulte siempre con profesionales certificados.
Por qué Mundo: qué hacemos y en qué nos especializamos
Mundo es un proveedor internacional de servicios especializado en fideicomisos, empresas, banca, migración por inversión y bienes raíces. Por eso podemos ayudarle a establecer una presencia sólida en Panamá, empezando por la adquisición de bienes raíces y la solicitud de residencia, y continuando con la constitución de empresas y la apertura de cuentas bancarias, según sus necesidades personales y empresariales del caso.
Ya sea que elijan un producto aislado o que implementen varias herramientas interconectadas, asistimos a empresarios internacionales y ciudadanos globales. Además, como contamos con una oficina física en Panamá y varios miembros del equipo (incluida nuestra CEO) radican allí, podemos brindar una guía efectiva en varios aspectos migratorios y financieros del país. Escríbanos y conversemos sobre sus planes en Panamá.
Adquiera bienes raíces en Panamá
Contacte a nuestro equipo y hable con nuestros expertos inmobiliarios para que le presenten los mejores proyectos tanto en Ciudad de Panamá como en el interior del país.
Preguntas frecuentes
¿Qué cambia la Ley 546 de 2026 en Panamá?
La Ley 546 de 2026 elimina el impuesto de transferencia sobre inmuebles nuevos cuando el comprador adquiere su primera vivienda.
¿Qué parte del valor de una vivienda nueva está exenta de ITBI según la Ley 546?
La Ley 546 de Panamá exime del impuesto de transferencia los primeros USD 120.000 y aplica el impuesto al excedente cuando la base imponible es mayor (con tarifas reducidas si el precio total no excede los USD 200.000).
¿Quién paga el ITBI en Panamá, el comprador o el vendedor?
El ITBI (impuesto de transferencia) en Panamá corresponde al vendedor.
¿Se puede aplicar la exención del impuesto de transferencia de la Ley 546 a propiedades de reventa?
No. La nueva Ley 546 de Panamá establece la exención del impuesto de transferencia únicamente sobre construcciones nuevas a estrenar.
¿Cómo se calcula el ITBI en una vivienda cuyo precio supera el tramo exento?
Las propiedades cuyo valor supera los USD 120.000 deben pagar el impuesto de transferencia, que se calcula sobre el excedente de la base imponible. Las tasas van del 0,50% al 1,80% si el valor total no excede los USD 200,000.
¿En qué se diferencia el ITBI del impuesto anual a la propiedad en Panamá?
El ITBI genera una obligación fiscal cuando se realiza una operación inmobiliaria y se paga una sola vez (al momento de la venta). El impuesto a la propiedad, en cambio, se paga cada año por cualquier inmueble (o inmuebles) que una persona o empresa posea.
¿Cuándo entró en vigor la Ley 546 de 2026?
La Ley 546 de 2026 fue aprobada el 31 de agosto de 2026 y entró en vigor el 1 de septiembre de 2026.